
Reputationsprüfung beim Firmenkauf: GmbH diskret prüfen
Reputationsprüfung beim Firmenkauf: 10 Sofortprüfungen, Register, Personen und Red Flags diskret checken und Risiken im Kaufvertrag absichern.
Eine Reputationsprüfung beim Firmenkauf soll innerhalb weniger Tage klären, ob die GmbH kaufentscheidende Risiken birgt und welche vertraglichen Sicherungen nötig sind. Die drei wichtigsten Quellen dafür sind das Handelsregister mit Gesellschafterliste, öffentlich dokumentierte Vorgänge wie Gerichtsverfahren, Insolvenzen oder Presseberichte sowie unabhängig bestätigte Referenzen von Kunden und Lieferanten. Läuft die Prüfung diskret über NDA und einen kontrollierten Datenraum, können Sie daraus meist schon eine erste Go- oder No-Go-Entscheidung ableiten, bevor Sie in die teure Tiefenprüfung investieren.
- Prüfen Sie zuerst alle öffentlich zugänglichen Quellen wie Handelsregister, Bundesanzeiger, Insolvenzbekanntmachungen und Presse, bevor Sie vertrauliche Unterlagen im Datenraum anfordern.
- Ziehen Sie Registerauszüge immer selbst. Abweichungen zur Version des Verkäufers oder unvollständige Angaben sind ein Warnsignal, das eine vertiefte Prüfung erfordert.
- Versteckte Risiken zeigen sich in fünf Prüfsträngen: Recht, Finanzen, Steuern, Markt und handelnde Personen.
- Diskretion braucht gestufte Zugriffsrechte im Datenraum, ein protokolliertes Q&A und eine NDA, die auch die Anforderungen des Geschäftsgeheimnisgesetzes erfüllt.
- Red Flags wie häufige Geschäftsführerwechsel, laufende Verfahren oder negative Presse gehören in den Kaufpreis und in spezifische Freistellungen.
Checkliste: 10 Sofortprüfungen für die erste Risikobewertung
Bevor Sie Geld für Anwälte oder Wirtschaftsprüfer ausgeben, lässt sich ein großer Teil der Reputationsrisiken mit öffentlich zugänglichen Quellen abklopfen. Diese zehn Punkte gehören in jede Vorprüfung, die meisten noch vor dem ersten NDA:
- Handelsregisterauszug selbst abrufen und mit der Selbstdarstellung des Verkäufers abgleichen, idealerweise auch den chronologischen Auszug mit allen früheren Eintragungen.
- Satzung auf Vinkulierungen, also Zustimmungsvorbehalte bei der Abtretung von Geschäftsanteilen, und andere Beschränkungen prüfen.
- Gesellschafterliste nach § 40 GmbHG aus dem Register ziehen. Geschäftsführer und Notare müssen Änderungen unverzüglich zum Handelsregister einreichen, die Liste zeigt also, wer die Anteile tatsächlich hält.
- Geschäftsführer und frühere Gesellschaften recherchieren: Welche Firmen führten oder hielten dieselben Personen, und wie sind diese geendet?
- Insolvenzbekanntmachungen auf insolvenzbekanntmachungen.de prüfen, für die Zielgesellschaft und für die handelnden Personen. Die Einträge werden nur begrenzt veröffentlicht, ältere Verfahren erfahren Sie über eine Auskunftei.
- Jahresabschlüsse und Offenlegungsstatus im Unternehmensregister prüfen. Verspätete oder fehlende Offenlegung ist oft ein erstes Zeichen für Probleme in der Buchhaltung.
- Bonitätsauskunft bei Creditreform oder einer anderen Auskunftei einholen. Was ein Bonitätsindex aussagt, erklärt der Beitrag zum Creditreform-Bonitätsindex.
- Sanktionslisten abgleichen, etwa über das Portal der Bundesbank zur EU-Finanzsanktionsliste, für Gesellschaft, Gesellschafter und wirtschaftlich Berechtigte.
- Presse, Bewertungsportale und Gerichtsentscheidungen nach Firmen- und Personennamen durchsuchen: Klagen, Abmahnungen, Behördenverfahren, auffällige Kundenbeschwerden.
- Kunden- und Lieferantenabhängigkeiten abschätzen und Schlüsselpersonen identifizieren. Vertrauliche Verträge und interne Berichte fordern Sie erst danach im geschützten Datenraum an.
Die Reihenfolge ist kein Zufall: Alles, was öffentlich zugänglich ist, prüfen Sie vor dem NDA. Was Betriebsgeheimnisse betrifft, gehört danach in den Datenraum. Die wirtschaftlich Berechtigten sehen Sie im Transparenzregister übrigens nicht mehr frei ein. Seit einem EuGH-Urteil von 2022 brauchen Sie dafür ein berechtigtes Interesse, im Zweifel fragen Sie den Verkäufer direkt und lassen sich die Angabe im Kaufvertrag garantieren.
Verlassen Sie sich nie allein auf die Registerkopie des Verkäufers. Veraltete oder bearbeitete Auszüge sind selten, aber genau deshalb ein starkes Warnsignal, wenn sie auftauchen.
Die fünf Prüfstränge: Recht, Finanzen, Steuern, Markt und Personen
Eine vollständige Reputationsanalyse zerfällt in fünf Prüfstränge, die sich gegenseitig ergänzen. Die klassische Due-Diligence-Struktur trennt dabei rechtliche, finanzielle, steuerliche und kommerzielle Prüfung von der Prüfung der handelnden Personen. Genau diese Trennung zeigt, wo Reputationsrisiken tatsächlich sitzen.
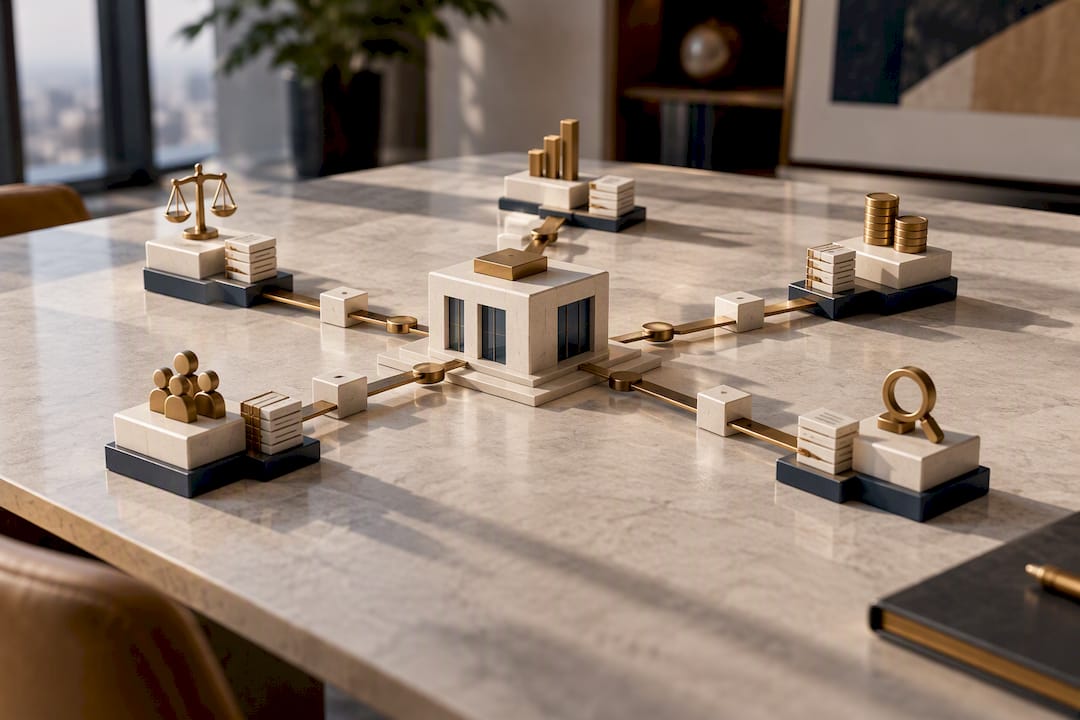
Legal. Hier zählen laufende und drohende Rechtsstreitigkeiten, Change-of-Control-Klauseln in wichtigen Verträgen und die Frage, ob Kernverträge bei einem Gesellschafterwechsel kündbar werden. Ein Blick in Lizenz- und Kooperationsverträge zeigt oft mehr über die tatsächliche Stellung eines Unternehmens als jede Imagebroschüre.
Financial. Bilanzanalyse über mindestens drei Jahre, Cashflow-Entwicklung und die Suche nach Verbindlichkeiten außerhalb der Bilanz, etwa Bürgschaften oder Patronatserklärungen. Auffällige Schwankungen bei Forderungen oder ein plötzlicher Anstieg der Rückstellungen sind typische Vorboten für Probleme, die noch nicht öffentlich sind. Worauf Sie im Detail achten sollten, zeigt der Beitrag zum Jahresabschluss vor dem GmbH-Kauf.
Tax. Frühere Betriebsprüfungen und deren Ergebnisse einsehen, verdeckte Gewinnausschüttungen ausschließen und offene Steuerbescheide klären. Eine unauffällige Steuerhistorie sagt wenig darüber, ob gerade eine Prüfung läuft. Fragen Sie deshalb direkt nach dem letzten Prüfungszeitraum und nach offenen Prüfungsanordnungen.
Commercial. Marktstellung, Abhängigkeit von einzelnen Auftraggebern und die Qualität der Kundenreferenzen. Ein Unternehmen, das seit Jahren 70 % seines Umsatzes mit drei Kunden macht, hat ein anderes Risikoprofil als ein breit aufgestellter Mittelständler, auch wenn beide auf dem Papier ähnlich profitabel aussehen.
Personen. Biografien der Geschäftsführer, wirtschaftlich Berechtigte und deren frühere unternehmerische Aktivitäten verdienen besondere Aufmerksamkeit. Das gilt vor allem bei Mantel- oder Vorratsgesellschaften, bei denen die Historie der Gesellschaft und die Kapitalaufbringung aussagekräftiger sind als aktuelle operative Zahlen. Wer stand vorher an der Spitze? Gab es Insolvenzen in anderen Gesellschaften derselben Personen? Diese Fragen lassen sich mit wenig Aufwand klären und liefern erstaunlich oft den entscheidenden Hinweis.
Eine öffentliche Recherche ersetzt nicht die fachliche Legal-, Financial- und Tax-Due-Diligence. Sie liefert aber die qualitativen Signale, die eine reine Zahlenanalyse übersieht: Kundenbeschwerden, Presseberichte, behördliche Verfahren. Den kompletten Ablauf beschreibt unser Ratgeber zur Due Diligence beim GmbH-Kauf, die einzelnen Schritte zum Abhaken die Due-Diligence-Checkliste mit Prüfpfaden.
Diskretion, DSGVO und Geschäftsgeheimnisse richtig organisieren
Öffentliche Recherche und geschützte Datenraumprüfung folgen unterschiedlichen Regeln. Was frei zugänglich ist, dürfen Sie grundsätzlich nutzen. Alles andere braucht ein NDA und eine klare Rollenstruktur im virtuellen Datenraum, mit gestuften Zugriffsrechten und einem dokumentierten Q&A-Prozess.
- Zugriffsrollen im Datenraum nach Funktion staffeln: Rechtsberater sehen andere Dokumente als der Investor selbst.
- Jede Anfrage im Q&A-Prozess protokollieren, mit Zeitstempel und Antwortverlauf.
- Den Empfängerkreis so klein wie möglich halten, gerade bei Personalunterlagen.
- Beauftragen Sie Dritte wie Auskunfteien oder Rechercheure, binden Sie diese ebenfalls vertraglich zur Vertraulichkeit.
Auch die Recherche zu Personen ist datenschutzrechtlich relevant. Informationen über Geschäftsführer und Gesellschafter dürfen Sie in der Regel auf Grundlage eines berechtigten Interesses nach Art. 6 Abs. 1 lit. f DSGVO verarbeiten, aber nur, soweit sie für die Kaufentscheidung erforderlich sind. Mitarbeiterdaten im Datenraum sollten anonymisiert oder pseudonymisiert sein, bis der Deal feststeht.
Das Geschäftsgeheimnisgesetz schützt eine Information nur, wenn angemessene Geheimhaltungsmaßnahmen getroffen wurden. NDA, Zweckbindung und Protokollierung sind deshalb kein bürokratisches Beiwerk, sondern die Voraussetzung dafür, dass der Schutz im Streitfall überhaupt greift.
Wichtig für Käufer: Inhalte, die im Datenraum eingestellt wurden, gelten im Kaufvertrag meist als offengelegt. Was Sie dort hätten lesen können, können Sie später oft nicht mehr als Garantieverletzung geltend machen. Ein dokumentierter Q&A-Prozess mit klarem Stichtag schafft hier Klarheit für beide Seiten.
Red Flags erkennen und vertraglich absichern
Nicht jeder Befund ist ein Grund, den Kauf abzubrechen, aber jeder Befund verdient eine bewusste Entscheidung. Typische Warnsignale:
- Häufige Geschäftsführerwechsel in kurzer Zeit deuten oft auf interne Konflikte oder verdeckte Probleme hin.
- Laufende Gerichtsverfahren ohne passende Rückstellung in der Bilanz sind ein direktes Preisthema.
- Negative Presse über Umweltverstöße, Arbeitsrecht oder Produktqualität kann den Firmenwert mindern, selbst wenn die Zahlen stimmen.
- Kundenreferenzen, die sich nicht bestätigen lassen, sprechen für geschönte Umsatzzahlen.
- Wirtschaftlich Berechtigte mit Insolvenzhistorie in anderen Gesellschaften erhöhen das Risiko wiederkehrender Muster.
- Verspätete Offenlegung der Jahresabschlüsse deutet auf Probleme in Buchhaltung oder Liquidität hin.
Solche Befunde übersetzen sich in der Regel in vier vertragliche Instrumente: eine Kaufpreisanpassung, spezifische Freistellungen, einen Einbehalt auf einem Treuhand- oder Escrow-Konto oder ein vertragliches Rücktrittsrecht bis zum Vollzug.
Entscheidend ist die Formulierung. Eine pauschale Garantie „keine wesentlichen Rechtsstreitigkeiten“ hilft wenig, wenn ein konkretes Verfahren bereits bekannt ist. Für bekannte Risiken sind spezifische, auf den Einzelfall zugeschnittene Freistellungen wirksamer, weil Garantien bei Kenntnis des Käufers oft ins Leere laufen. Welche Klauseln in einen GmbH-Kaufvertrag gehören, lesen Sie im Beitrag zum GmbH-Kaufvertrag.
Legen Sie den Disclosure-Stichtag schriftlich fest und lassen Sie sich wesentliche Antworten aus dem Q&A-Prozess vom Verkäufer im Vertrag bestätigen. Mündliche Zusagen zählen im Streitfall wenig.
Typische Stolperfallen mit Praxisbeispielen finden Sie in der Sammlung realer Due-Diligence-Fallkonstellationen und im Überblick zu den Risiken beim GmbH-Kauf.
Zweiphasige Due Diligence: Ablauf und Zeitplan für diskrete Käufe
Eine risikoorientierte Zweiteilung spart Zeit und Geld. In Phase I klären Sie innerhalb weniger Tage bis etwa zwei Wochen die kaufentscheidenden Fragen: Register, Gesellschafterliste, grobe Finanzlage, offensichtliche Rechts- und Reputationsrisiken. Der minimale Dokumentensatz dafür reicht oft für die Entscheidung, ob sich eine vertiefte Prüfung überhaupt lohnt.
Phase II folgt nur, wenn Phase I keine Ausschlusskriterien liefert. Hier kommen Steuerberater, Fachanwälte und gegebenenfalls externe Rechercheure für die Personenprüfung dazu, üblicherweise über vier bis acht Wochen, je nach Unternehmensgröße.
- Phase I: Käufer und ein Berater sichten öffentliche Quellen und Basisunterlagen.
- Entscheidung: weitermachen oder abbrechen, bevor teure Experten eingebunden werden.
- Phase II: Anwalt, Steuerberater und Prüfer arbeiten parallel an ihren Prüfsträngen.
- Die Recherche zu Personen und Reputation läuft begleitend, nicht erst am Ende.
So vermeiden Sie, dass Sie fünfstellige Beraterhonorare für ein Unternehmen zahlen, das schon in Phase I aus dem Rennen fällt.
Warum der Handelsregisterauszug allein nicht reicht
Ein sauberer Handelsregisterauszug beweist noch keine saubere Reputation. Das ist der Fehler, den ich bei diskreten GmbH-Übernahmen am häufigsten beobachte: Käufer verlassen sich auf das Register, weil es amtlich wirkt, und überspringen die unabhängige Gegenprüfung der Aussagen des Managements. Das Register zeigt Gesellschafter, Kapital und Vertretung, aber nichts über frühere Konflikte, informelle Absprachen oder die tatsächliche Stellung am Markt. Meine Empfehlung ist einfach: Jede Behauptung des Verkäufers braucht eine zweite, unabhängige Quelle, bevor sie in den Kaufvertrag einfließt.
— Adrien
GmbH kaufen über Nachfolgehaus: vorgeprüft und diskret
Statt Register, Presse und Referenzen komplett selbst zusammenzutragen, können Käufer auf Gesellschaften zurückgreifen, deren Unterlagen bereits aufbereitet sind. Bei Nachfolgehaus sind die angebotenen GmbHs persönlich betreut, mit dokumentierter Historie sowie transparenter Register- und Bilanzlage. Creditreform-Daten gibt es, soweit verfügbar.
Vertrauliche Unterlagen erhalten Sie nach NDA. Ein fester Ansprechpartner begleitet Sie bis zur notariellen Anteilsübertragung. Neben den öffentlich gelisteten Angeboten gibt es weitere GmbHs im nicht öffentlichen Bestand. Eine Übersicht der aktuell verfügbaren Gesellschaften finden Sie unter GmbH kaufen. Wenn noch nichts Passendes dabei ist, können Sie ein Suchprofil hinterlegen und werden informiert, sobald eine passende Gesellschaft verfügbar ist. Ihre eigene Reputationsprüfung ersetzt das nicht, es verkürzt sie aber deutlich.
Quellen
- § 40 GmbHG – Gesellschafterliste (Gesetze im Internet)
- § 2 GeschGehG – Begriffsbestimmungen (Gesetze im Internet)
- Insolvenzbekanntmachungen der Länder
- Unternehmensregister
- Transparenzregister
- Deutsche Bundesbank – Finanzsanktionsliste
- BDO – Due Diligence Prüfung: Vorgehensweise & Ablauf
- KALER – Due Diligence beim Unternehmenskauf: Ablauf & rechtlicher Rahmen
Dieser Beitrag enthält allgemeine Informationen und ersetzt keine individuelle Rechts- oder Steuerberatung.
Empfehlungen
- Due Diligence beim GmbH-Kauf: Ablauf & Checkliste
- Jahresabschluss vor dem GmbH-Kauf richtig prüfen: 12 kritische Punkte
- Bonitätsprüfung beim Unternehmenskauf: Praxis-Leitfaden
- Haftung und Altlasten beim GmbH-Kauf
Häufige Fragen
Was gehört zwingend zu einer Reputationsprüfung beim Firmenkauf?+
Kern sind Handelsregister und Gesellschafterliste nach § 40 GmbHG, Insolvenzbekanntmachungen, Jahresabschlüsse im Unternehmensregister, öffentlich dokumentierte Verfahren und Presseberichte sowie unabhängig bestätigte Kunden- und Lieferantenreferenzen. Ergänzend prüfen Käufer die Geschäftsführer und wirtschaftlich Berechtigten auf frühere Insolvenzen oder Auffälligkeiten.
Wie bleibt die Prüfung vor einer Übernahme diskret?+
Öffentliche Quellen prüfen Sie ohne Kontakt zum Unternehmen. Alles Vertrauliche läuft erst nach NDA im virtuellen Datenraum mit gestuften Zugriffsrechten und dokumentiertem Q&A. Der Empfängerkreis sollte so klein wie möglich bleiben, auch beauftragte Dritte werden zur Vertraulichkeit verpflichtet.
Kann ich die wirtschaftlich Berechtigten einer GmbH einsehen?+
Nicht mehr frei. Seit einem EuGH-Urteil von 2022 ist das Transparenzregister nur noch bei berechtigtem Interesse zugänglich. Als Kaufinteressent fragen Sie die wirtschaftlich Berechtigten am besten direkt beim Verkäufer ab und lassen sich die Angaben im Kaufvertrag garantieren.
Wie werden gefundene Reputationsrisiken vertraglich abgesichert?+
Üblich sind eine Kaufpreisanpassung, spezifische Freistellungen, ein Einbehalt auf einem Treuhand- oder Escrow-Konto oder ein Rücktrittsrecht bis zum Vollzug. Eine pauschale Garantie reicht nicht, wenn ein konkretes Risiko bereits bekannt ist.
Wie lange dauert eine risikoorientierte Due Diligence?+
Phase I mit den kaufentscheidenden Fragen dauert meist wenige Tage bis zwei Wochen. Phase II mit Anwalt, Steuerberater und vertiefter Prüfung läuft üblicherweise vier bis acht Wochen, abhängig von Größe und Komplexität des Unternehmens.